Catálogo › 3º ano EM › Matemática
Matemática financeira
Porcentagem, juros simples e compostos e decisões do dia a dia
O que tem em cada slide
- Capa com nome e turma
- Sumário
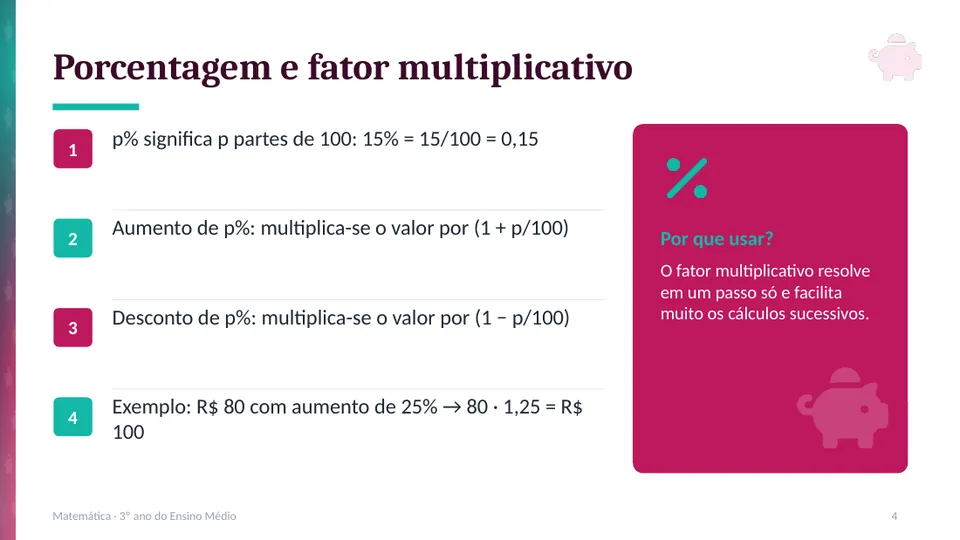
- Porcentagem e fator multiplicativo
- Aumentos e descontos sucessivos
- Juros simples × juros compostos
- R$ 1.000 a 10% ao mês, por 3 meses
- Taxas equivalentes e juros reais
- À vista ou parcelado?
- Educação financeira na prática
- Você sabia?
- Conclusão
- Referências bibliográficas
Resumo: Matemática financeira
Porcentagem e fator multiplicativo
Porcentagem significa partes de cem: quinze por cento é quinze sobre cem, ou zero vírgula quinze. O truque mais útil é o fator multiplicativo. Para aumentar um valor em p por cento, multiplicamos por um mais p sobre cem. Para dar desconto, multiplicamos por um menos p sobre cem. Por exemplo, oitenta reais com aumento de vinte e cinco por cento: oitenta vezes um vírgula vinte e cinco dá cem reais. Isso resolve tudo em um passo e facilita os cálculos sucessivos.
Aumentos e descontos sucessivos
Uma pegadinha clássica: um produto sobe vinte por cento e depois tem um desconto de vinte por cento. Volta ao preço original? Não! O aumento tem fator um vírgula vinte e o desconto, zero vírgula oitenta. Multiplicando, o fator total é zero vírgula noventa e seis. Ou seja, o preço final é quatro por cento menor que o inicial. Isso acontece porque o desconto incide sobre um valor maior. Em porcentagens sucessivas, multiplicamos os fatores, nunca somamos as taxas.
Pontos principais
- Use fatores multiplicativos: em porcentagens sucessivas, multiplique
- Juros simples crescem de forma linear; compostos, de forma exponencial
- Taxas equivalentes e inflação mostram o rendimento verdadeiro
- Calcular a taxa embutida ajuda a decidir entre à vista e parcelado
Referências usadas: Dante; Iezzi e outras fontes listadas no último slide.
Você também pode gostar